
Geschäftsführer Haftung
Geschäftsführerhaftung bei Insolvenz: Wann persönliche Haftung droht
Die GmbH und die Unternehmergesellschaft – kurz UG – sind haftungsbeschränkte Gesellschaftsformen. Grundsätzlich haftet daher die Gesellschaft mit ihrem Vermögen für ihre Verbindlichkeiten. Das bedeutet jedoch nicht, dass ein Geschäftsführer unter allen Umständen vor einer persönlichen Inanspruchnahme geschützt ist.
Insbesondere in einer wirtschaftlichen Krise können sich erhebliche Haftungsrisiken entwickeln. Entscheidend ist dann nicht allein, dass das Unternehmen Verluste erwirtschaftet oder Rechnungen nicht rechtzeitig bezahlt. Maßgeblich ist vielmehr, ob der Geschäftsführer seine gesetzlichen Überwachungs-, Organisations-, Prüfungs- und Handlungspflichten erfüllt hat.
Besondere Bedeutung haben dabei die frühzeitige Erkennung einer Unternehmenskrise, die Prüfung von Zahlungsunfähigkeit und Überschuldung, die rechtzeitige Stellung eines Insolvenzantrags sowie der Umgang mit Zahlungen nach Eintritt der Insolvenzreife.
Dieser Beitrag erläutert, wann eine Geschäftsführerhaftung bei Insolvenz in Betracht kommt, welche gesetzlichen Fristen gelten und warum ein GmbH-Verkauf, eine Ressortverteilung oder die Niederlegung des Geschäftsführeramtes bereits entstandene Risiken nicht automatisch beseitigt.
Geschäftsführer-Haftung: Das Wichtigste in Kürze
- Die Insolvenz einer GmbH oder UG führt nicht automatisch zur persönlichen Haftung des Geschäftsführers.
- Eine persönliche Haftung kann entstehen, wenn der Geschäftsführer eigene gesetzliche oder vertragliche Pflichten verletzt.
- Geschäftsführer müssen die wirtschaftliche Entwicklung der Gesellschaft fortlaufend überwachen.
- Bei Zahlungsunfähigkeit oder Überschuldung besteht grundsätzlich eine gesetzliche Insolvenzantragspflicht.
- Der Insolvenzantrag ist ohne schuldhaftes Zögern zu stellen, spätestens drei Wochen nach Eintritt der Zahlungsunfähigkeit beziehungsweise sechs Wochen nach Eintritt der Überschuldung.
- Diese Zeiträume sind Höchstfristen und keine allgemeinen Wartefristen.
- Nach Eintritt der Insolvenzreife unterliegen Zahlungen den besonderen Vorgaben des § 15b InsO.
- Offene Steuern und Sozialversicherungsbeiträge können zusätzliche persönliche und strafrechtliche Risiken auslösen.
- Eine interne Aufgabenverteilung zwischen mehreren Geschäftsführern beseitigt die persönliche Verantwortung nicht vollständig.
- Ein Gesellschafterbeschluss, Geschäftsführerwechsel oder Verkauf der GmbH setzt eine bestehende Insolvenzantragspflicht nicht außer Kraft.
- Frühzeitige anwaltliche Prüfung kann helfen, Insolvenzgründe, Zahlungsrisiken und noch bestehende Sanierungsoptionen rechtlich einzuordnen.
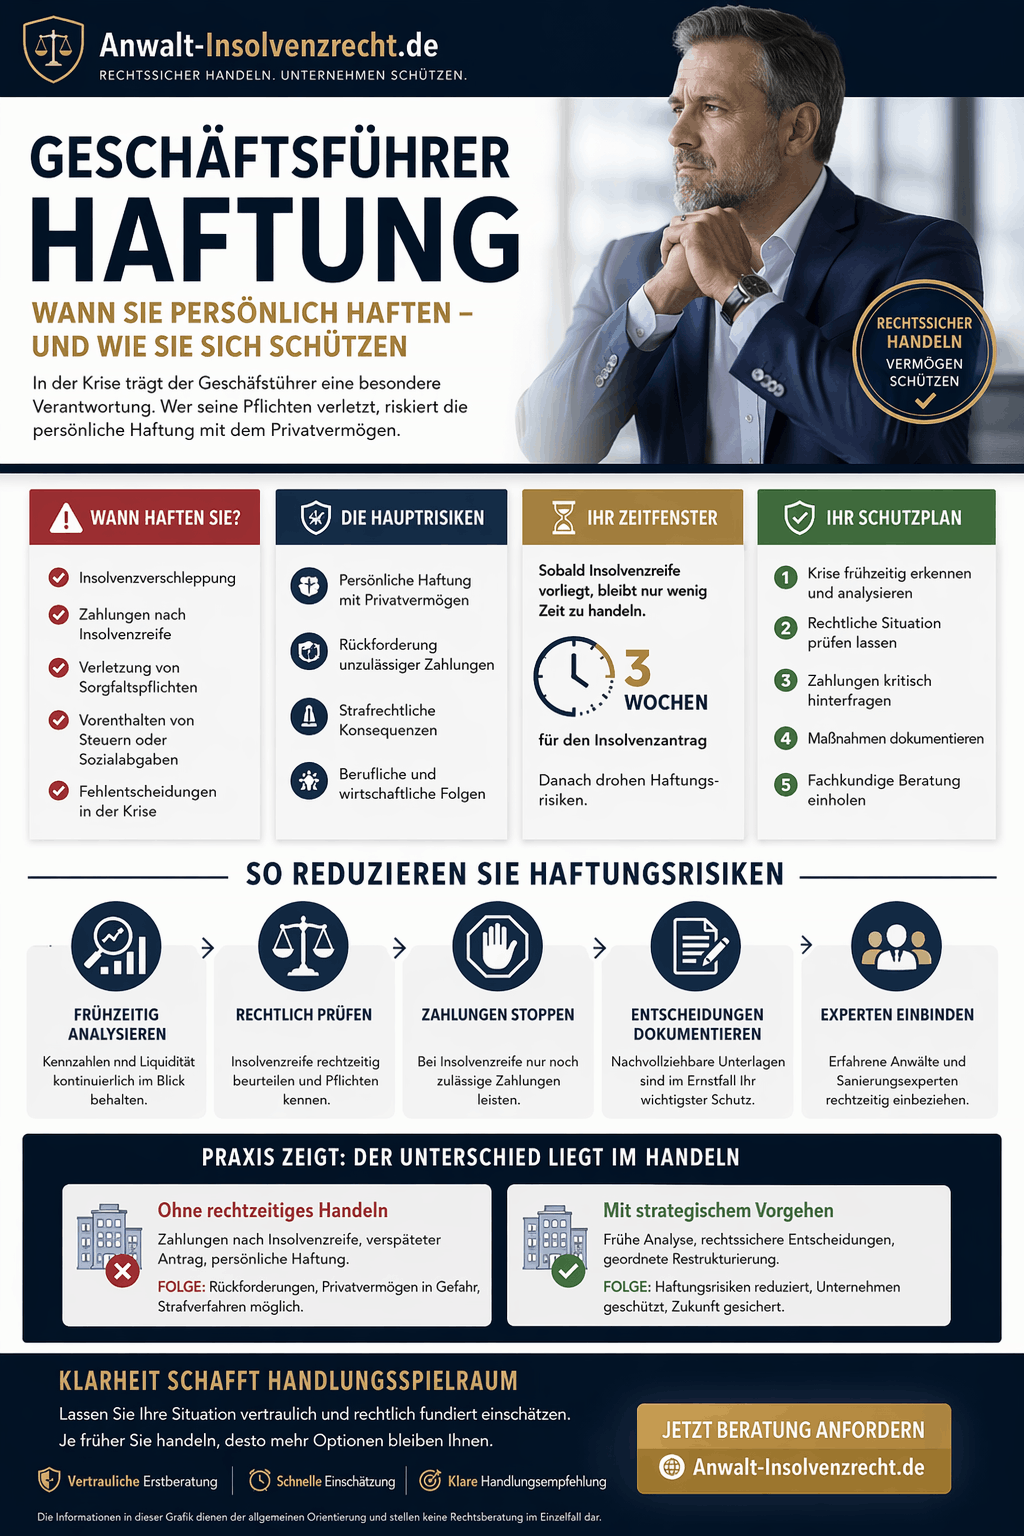
Geschäftsführer Haftung Infografik
Was bedeutet Geschäftsführerhaftung?
Unter Geschäftsführerhaftung versteht man die persönliche rechtliche Verantwortung eines Geschäftsführers für Pflichtverletzungen, die ihm im Zusammenhang mit seiner Organstellung vorgeworfen werden.
Der Geschäftsführer ist nicht nur Arbeitnehmer oder Dienstleister der GmbH. Er ist das gesetzliche Vertretungsorgan der Gesellschaft und trägt die Verantwortung dafür, dass die Geschäfte im Rahmen der Gesetze, des Gesellschaftsvertrags und wirksamer Gesellschafterbeschlüsse geführt werden.
Nach § 43 Absatz 1 GmbHG muss der Geschäftsführer in den Angelegenheiten der Gesellschaft die Sorgfalt eines ordentlichen Geschäftsmannes anwenden. Verletzt er seine Pflichten schuldhaft und entsteht der Gesellschaft dadurch ein Schaden, kann er nach § 43 Absatz 2 GmbHG persönlich zum Ersatz verpflichtet sein.
Bei mehreren Geschäftsführern kann eine gesamtschuldnerische Haftung entstehen. Das bedeutet, dass die Gesellschaft den gesamten ersatzfähigen Schaden unter Umständen von einem einzelnen Geschäftsführer verlangen kann. Ein interner Ausgleich zwischen den Geschäftsführern ist davon zu unterscheiden.
Haftet der Geschäftsführer für alle Schulden der GmbH?
Nein. Der Geschäftsführer haftet nicht allein deshalb persönlich, weil die GmbH eine Rechnung, einen Kredit oder eine andere Verbindlichkeit nicht bezahlen kann.
Grundsätzlich bleibt die Gesellschaft selbst Schuldnerin ihrer Verbindlichkeiten. Ein Gläubiger kann daher nicht automatisch auf das Privatvermögen des Geschäftsführers zugreifen, nur weil die Forderung gegen die GmbH nicht erfüllt wird.
Eine persönliche Haftung setzt regelmäßig eine eigene Anspruchsgrundlage gegen den Geschäftsführer voraus. Diese kann sich beispielsweise ergeben aus:
- einer schuldhaften Pflichtverletzung gegenüber der Gesellschaft
- unzulässigen Zahlungen nach Eintritt der Insolvenzreife
- steuerrechtlichen Haftungsvorschriften
- dem Vorenthalten von Sozialversicherungsbeiträgen
- einer vorsätzlichen Täuschung oder sittenwidrigen Schädigung
- einem Verstoß gegen Kapitalerhaltungsvorschriften
- einer persönlich übernommenen Bürgschaft oder Mithaftung
- besonderen gesetzlichen Schutzvorschriften zugunsten von Gläubigern
Die bloße Stellung als Geschäftsführer reicht für eine persönliche Außenhaftung gegenüber einem Gläubiger grundsätzlich nicht aus.
Innenhaftung und Außenhaftung unterscheiden
Für die rechtliche Einordnung ist zwischen Innenhaftung und Außenhaftung zu unterscheiden.
Innenhaftung gegenüber der Gesellschaft
Die Innenhaftung betrifft Ansprüche der Gesellschaft gegen ihren Geschäftsführer.
Eine solche Haftung kann insbesondere entstehen, wenn der Geschäftsführer:
- seine gesetzlichen oder gesellschaftsvertraglichen Pflichten verletzt
- das Gesellschaftsvermögen pflichtwidrig verwendet
- unzureichende Kontroll- und Organisationsstrukturen einrichtet
- erkennbare Risiken nicht prüft
- nach Eintritt der Insolvenzreife unzulässige Zahlungen veranlasst
- Vermögen der Gesellschaft ohne angemessene Gegenleistung überträgt
Nach Eröffnung eines Insolvenzverfahrens werden entsprechende Ansprüche häufig durch den Insolvenzverwalter geprüft und gegebenenfalls geltend gemacht.
Außenhaftung gegenüber Gläubigern oder Behörden
Bei der Außenhaftung wird der Geschäftsführer unmittelbar von einem Gläubiger, einer Behörde, einer Einzugsstelle oder einem anderen Dritten in Anspruch genommen.
Dafür ist eine besondere gesetzliche, deliktische oder vertragliche Grundlage erforderlich. In Betracht kommen beispielsweise die steuerrechtliche Vertreterhaftung, Ansprüche im Zusammenhang mit Sozialversicherungsbeiträgen oder eine Haftung wegen vorsätzlicher Täuschung.
Nicht jede Pflichtverletzung gegenüber der Gesellschaft begründet gleichzeitig einen unmittelbaren Anspruch eines einzelnen Gläubigers.
Wann kann ein Geschäftsführer persönlich haften?
Die möglichen Haftungstatbestände sind vielfältig. In der Unternehmenskrise treten insbesondere die folgenden Bereiche in den Vordergrund.
1. Allgemeine Pflichtverletzungen nach § 43 GmbHG
Geschäftsführer müssen die Gesellschaft sorgfältig, gesetzmäßig und im Interesse des Unternehmens führen. Dazu gehören unter anderem:
- eine ordnungsgemäße Organisation des Unternehmens
- ein angemessenes Rechnungs- und Berichtswesen
- die Überwachung der Liquidität
- die Einhaltung gesetzlicher Abgabe- und Zahlungspflichten
- der Schutz des Gesellschaftsvermögens
- die Vorbereitung wesentlicher Entscheidungen auf angemessener Informationsgrundlage
- die Umsetzung rechtmäßiger Gesellschafterbeschlüsse
- die Information der Gesellschafter über wesentliche Entwicklungen
Nicht jede wirtschaftlich nachteilige Entscheidung ist automatisch pflichtwidrig. Unternehmerische Entscheidungen sind regelmäßig mit Unsicherheiten verbunden. Haftungsrechtlich relevant kann jedoch sein, ob der Geschäftsführer die Entscheidung sorgfältig vorbereitet, erkennbare Risiken berücksichtigt und auf einer angemessenen Tatsachengrundlage gehandelt hat.
2. Fehlende Krisenfrüherkennung
Geschäftsführer dürfen nicht erst reagieren, wenn das Geschäftskonto gepfändet wurde oder Löhne nicht mehr bezahlt werden können.
Nach § 1 StaRUG müssen die Geschäftsleiter haftungsbeschränkter Unternehmen fortlaufend über Entwicklungen wachen, die den Fortbestand der Gesellschaft gefährden können. Werden solche Entwicklungen erkannt, sind geeignete Gegenmaßnahmen einzuleiten. Soweit andere Gesellschaftsorgane betroffen sind, müssen diese rechtzeitig einbezogen werden.
Eine ordnungsgemäße Krisenfrüherkennung kann insbesondere erfordern:
- eine laufende Liquiditätsplanung
- einen aktuellen Überblick über fällige Verbindlichkeiten
- eine realistische Bewertung offener Forderungen
- die Überwachung von Kreditlinien und Kontoständen
- die Erfassung von Steuer- und Sozialversicherungsrückständen
- die Beobachtung von Mahnungen, Pfändungen und Vollstreckungen
- die Prüfung drohender Vertragskündigungen
- die Dokumentation wesentlicher Finanzierungs- und Sanierungsgespräche
Eine betriebswirtschaftliche Auswertung kann wichtige Hinweise liefern. Sie ersetzt jedoch nicht ohne Weiteres einen insolvenzrechtlichen Liquiditätsstatus, weil sie regelmäßig nicht vollständig abbildet, welche Verbindlichkeiten bereits fällig sind und welche Mittel tatsächlich rechtzeitig verfügbar sind.
3. Verspäteter oder unterlassener Insolvenzantrag
Wird eine GmbH oder UG zahlungsunfähig oder überschuldet, besteht grundsätzlich eine gesetzliche Insolvenzantragspflicht.
Der Geschäftsführer muss den Antrag ohne schuldhaftes Zögern stellen. Spätestens muss der Antrag drei Wochen nach Eintritt der Zahlungsunfähigkeit beziehungsweise sechs Wochen nach Eintritt der Überschuldung gestellt werden.
Eine verspätete Antragstellung kann:
- strafrechtliche Folgen haben
- Ersatzansprüche auslösen
- die Haftung für Zahlungen nach Insolvenzreife begründen
- Ansprüche einzelner Gläubiger ermöglichen
- steuerrechtliche und sozialversicherungsrechtliche Risiken verschärfen
- die Aussichten einer Sanierung oder Fortführung erheblich verschlechtern
Umgangssprachlich wird die verspätete Antragstellung häufig als Insolvenzverschleppung bezeichnet.
4. Zahlungen nach Eintritt der Insolvenzreife
Nach Eintritt der Zahlungsunfähigkeit oder Überschuldung dürfen Geschäftsführer grundsätzlich keine Zahlungen mehr für die Gesellschaft vornehmen. Das ergibt sich aus § 15b InsO.
Das Gesetz enthält jedoch Ausnahmen für Zahlungen, die mit der Sorgfalt eines ordentlichen und gewissenhaften Geschäftsleiters vereinbar sind.
Ob eine konkrete Zahlung noch zulässig ist, hängt unter anderem ab von:
- dem Zeitpunkt der Zahlung
- dem Eintritt und der Art des Insolvenzgrundes
- dem Stand der Insolvenzantragstellung
- dem Zweck der Zahlung
- der Bedeutung für die Betriebsfortführung
- den laufenden Sanierungsmaßnahmen
- der Gegenleistung für die Gesellschaft
- einer möglichen Zustimmung eines vorläufigen Insolvenzverwalters
- der Frage, ob die Gläubigergesamtheit benachteiligt wird
Unzulässige Zahlungen können eine persönliche Erstattungs- oder Ersatzpflicht auslösen. Der Anspruch steht grundsätzlich der Gesellschaft zu und wird nach Verfahrenseröffnung regelmäßig vom Insolvenzverwalter verfolgt.
5. Persönliche Haftung für Steuerschulden
Geschäftsführer sind als gesetzliche Vertreter dafür verantwortlich, dass die steuerlichen Pflichten der GmbH erfüllt werden.
Nach §§ 34 und 69 AO kann eine persönliche Haftung entstehen, wenn Ansprüche aus dem Steuerschuldverhältnis infolge einer vorsätzlichen oder grob fahrlässigen Pflichtverletzung nicht oder nicht rechtzeitig festgesetzt oder erfüllt werden.
Betroffen sein können beispielsweise:
- Lohnsteuer
- Umsatzsteuer
- Körperschaftsteuer
- Gewerbesteuer
- steuerliche Nebenleistungen
- unter bestimmten Voraussetzungen Säumniszuschläge
Besonders sensibel ist die Abführung einbehaltener Lohnsteuer. Geschäftsführer sollten in einer Liquiditätskrise jedoch keine pauschale Zahlungsreihenfolge anwenden, ohne gleichzeitig die insolvenzrechtlichen Zahlungsverbote zu berücksichtigen.
§ 15b Absatz 8 InsO enthält eine besondere Regelung für das Verhältnis zwischen Insolvenzantragspflicht und steuerrechtlichen Zahlungspflichten. Halten die Antragspflichtigen die Vorgaben des § 15a InsO ein, liegt unter den gesetzlichen Voraussetzungen für den Zeitraum zwischen Eintritt der Insolvenzreife und der Entscheidung des Insolvenzgerichts über den Antrag keine Verletzung steuerrechtlicher Zahlungspflichten allein wegen der Nichtzahlung vor.
Die Abstimmung zwischen Insolvenzrecht und Steuerrecht muss anhand des konkreten Zeitablaufs erfolgen.
6. Sozialversicherungsbeiträge und § 266a StGB
Offene Sozialversicherungsbeiträge gehören zu den haftungs- und strafrechtlich besonders sensiblen Bereichen einer Unternehmenskrise.
§ 266a StGB stellt insbesondere das Vorenthalten von Arbeitnehmerbeiträgen zur Sozialversicherung unter Strafe. Das Gesetz stellt dabei ausdrücklich darauf ab, dass die Strafbarkeit grundsätzlich unabhängig davon eintreten kann, ob das Arbeitsentgelt tatsächlich ausgezahlt wurde.
Auch unrichtige oder unvollständige Angaben gegenüber der zuständigen Einzugsstelle können strafrechtlich relevant werden.
Deshalb ist die Aussage „Wenn kein Geld für alle Gläubiger vorhanden ist, darf niemand mehr bezahlt werden“ ebenso problematisch wie die pauschale Aussage „Sozialversicherungsbeiträge müssen immer vorrangig bezahlt werden“.
Insolvenzrechtliche Zahlungsverbote, strafrechtliche Pflichten und sozialversicherungsrechtliche Fälligkeiten müssen gemeinsam geprüft werden.
7. Verstöße gegen die Kapitalerhaltung
Geschäftsführer müssen darauf achten, dass das zur Erhaltung des Stammkapitals erforderliche Vermögen nicht unzulässig an Gesellschafter ausgezahlt wird.
Besonders kritisch können in einer Krise sein:
- Rückzahlungen an Gesellschafter
- die Tilgung von Gesellschafterdarlehen
- überhöhte Vergütungen
- Vermögensübertragungen ohne angemessene Gegenleistung
- private Entnahmen
- die Begleichung nicht werthaltiger Forderungen nahestehender Personen
- Zahlungen aufgrund unwirksamer oder wirtschaftlich nicht nachvollziehbarer Verträge
Eine Zustimmung der Gesellschafter schützt den Geschäftsführer nicht automatisch vor einer persönlichen Ersatzpflicht.
8. Persönliche Bürgschaften und Schuldbeitritte
Von der gesetzlichen Geschäftsführerhaftung zu unterscheiden sind freiwillig übernommene persönliche Verpflichtungen.
Hat der Geschäftsführer beispielsweise:
- eine persönliche Bürgschaft abgegeben
- einen Kredit mitunterzeichnet
- einen Schuldbeitritt erklärt
- eine Patronatserklärung übernommen
- privates Vermögen als Sicherheit gestellt
kann eine persönliche Inanspruchnahme unabhängig davon erfolgen, ob ihm als Geschäftsführer eine Pflichtverletzung vorzuwerfen ist.
In diesen Fällen beruht die Haftung nicht primär auf der Organstellung, sondern auf der eigenen vertraglichen Verpflichtung.
9. Täuschung und persönliche Zusagen
Eine persönliche Haftung kann außerdem in Betracht kommen, wenn ein Geschäftsführer bei Vertragsverhandlungen bewusst falsche Angaben macht oder einen Geschäftspartner über die wirtschaftliche Leistungsfähigkeit der Gesellschaft täuscht.
Riskant können insbesondere Aussagen sein wie:
- „Die Finanzierung ist verbindlich gesichert“, obwohl nur unverbindliche Gespräche geführt wurden.
- „Alle Sozialversicherungsbeiträge sind bezahlt“, obwohl erhebliche Rückstände bestehen.
- „Die Gesellschaft ist uneingeschränkt zahlungsfähig“, obwohl bereits konkrete gegenteilige Erkenntnisse vorliegen.
- „Ich persönlich garantiere die Zahlung“, wenn dadurch eine eigene Einstandspflicht begründet wird.
Ob eine Äußerung tatsächlich einen persönlichen Anspruch auslöst, hängt von ihrem Inhalt, dem Zusammenhang und der Nachweisbarkeit ab.
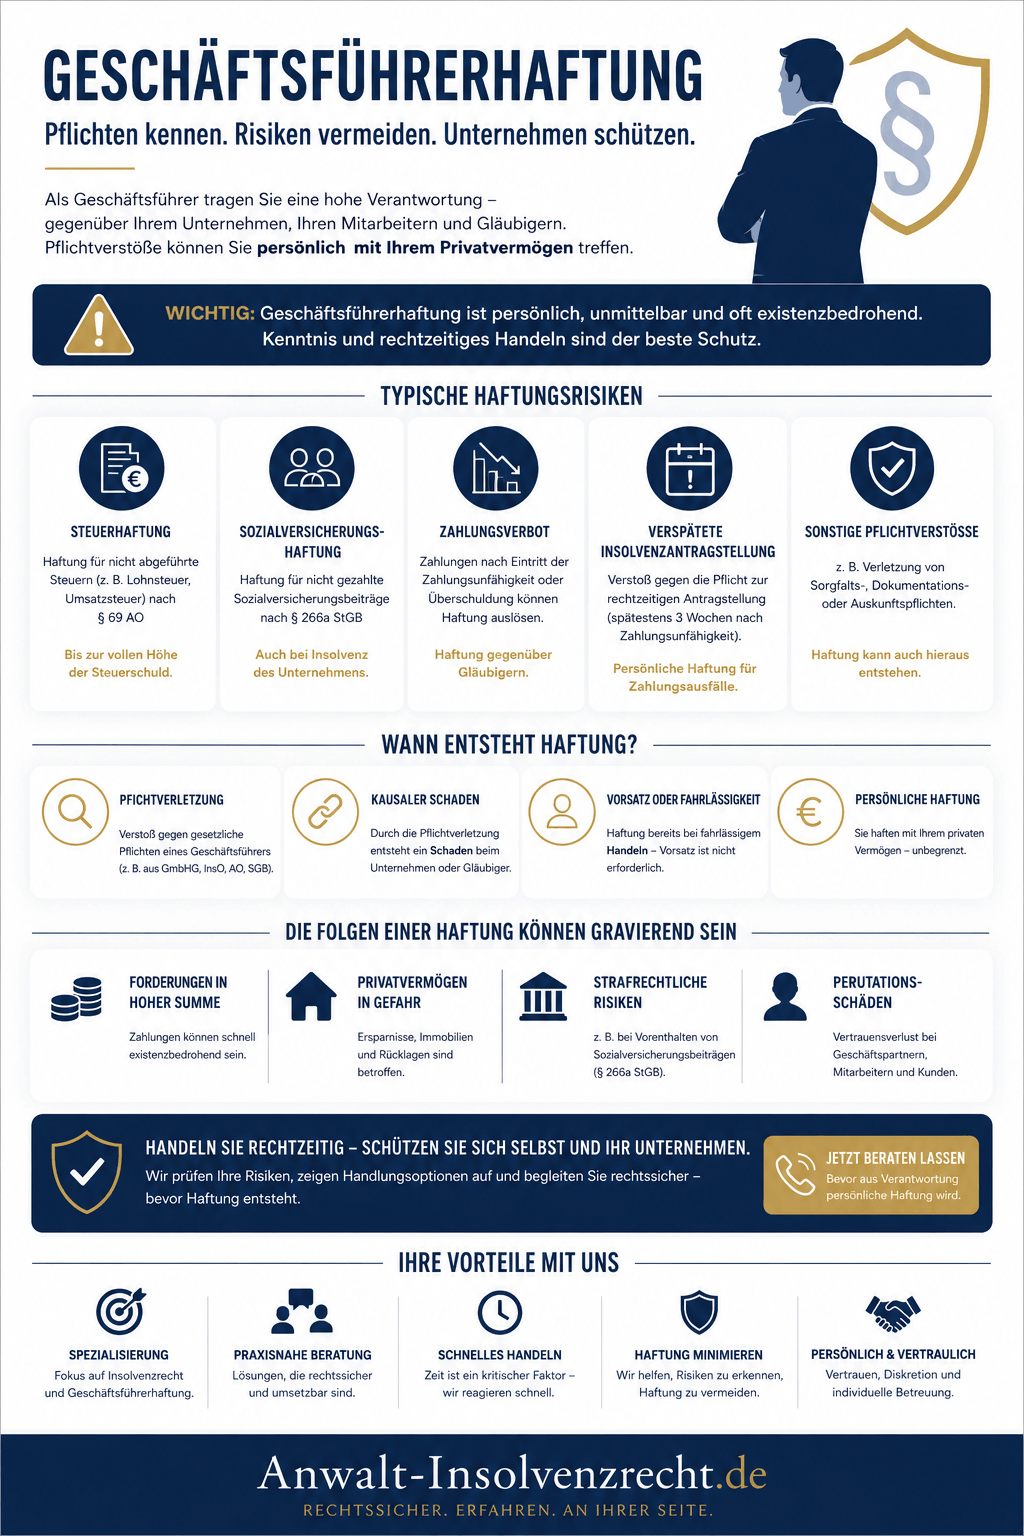
Geschäftsführerhaftung Infografik
Insolvenzreife richtig erkennen
Der zentrale Anknüpfungspunkt für viele Haftungsrisiken ist die Insolvenzreife. Dabei müssen drei Begriffe voneinander unterschieden werden.
| Insolvenzgrund | Kernaussage | Gesetzliche Antragspflicht |
|---|---|---|
| Drohende Zahlungsunfähigkeit | Künftige Zahlungspflichten können voraussichtlich bei Fälligkeit nicht erfüllt werden | Für sich genommen grundsätzlich keine Antragspflicht nach § 15a InsO |
| Zahlungsunfähigkeit | Fällige Zahlungspflichten können nicht erfüllt werden | Grundsätzlich ja |
| Überschuldung | Vermögen deckt Verbindlichkeiten nicht und die Fortführung ist in den nächsten zwölf Monaten nicht überwiegend wahrscheinlich | Grundsätzlich ja |
Zahlungsunfähigkeit nach § 17 InsO
Zahlungsunfähigkeit liegt vor, wenn die Gesellschaft nicht in der Lage ist, ihre fälligen Zahlungspflichten zu erfüllen. Die Einstellung der Zahlungen ist nach dem Gesetz regelmäßig ein Anzeichen für Zahlungsunfähigkeit.
Nicht jeder kurzfristige Liquiditätsengpass ist bereits Zahlungsunfähigkeit. Ebenso wenig genügt allein ein überzogenes Bankkonto oder eine einzelne nicht bezahlte Rechnung.
Erforderlich ist regelmäßig eine strukturierte Gegenüberstellung von:
- tatsächlich verfügbaren liquiden Mitteln
- freien und verbindlich nutzbaren Kreditlinien
- fälligen Verbindlichkeiten
- kurzfristig sicher zufließenden Mitteln
- dem zeitlichen Verlauf der Unterdeckung
Unverbindliche Finanzierungsabsichten, erwartete Aufträge oder bloße Hoffnungen auf zukünftige Zahlungseingänge dürfen nicht ohne Weiteres wie bereits verfügbare Liquidität behandelt werden.
Überschuldung nach § 19 InsO
Überschuldung liegt bei einer juristischen Person vor, wenn das Vermögen die bestehenden Verbindlichkeiten nicht mehr deckt, es sei denn, die Fortführung des Unternehmens in den nächsten zwölf Monaten ist nach den Umständen überwiegend wahrscheinlich.
Die Prüfung besteht daher nicht nur aus einem Blick in die Handelsbilanz.
Von besonderer Bedeutung ist die insolvenzrechtliche Fortführungsprognose. Diese muss auf einer nachvollziehbaren und belastbaren Planung beruhen. Dazu können insbesondere gehören:
- eine integrierte Unternehmensplanung
- eine Liquiditätsplanung
- realistische Umsatz- und Kostenannahmen
- verbindliche Finanzierungszusagen
- belastbare Sanierungsmaßnahmen
- die Berücksichtigung fälliger und künftig fällig werdender Verpflichtungen
- die tatsächliche Umsetzbarkeit der geplanten Maßnahmen
Ein nicht durch Eigenkapital gedeckter Fehlbetrag in der Handelsbilanz bedeutet nicht automatisch, dass eine insolvenzrechtliche Überschuldung vorliegt. Umgekehrt schließt eine formal noch positive Bilanz eine Zahlungsunfähigkeit nicht aus.
Auch Gesellschafterdarlehen dürfen nicht automatisch aus dem Überschuldungsstatus herausgerechnet werden. Entscheidend ist unter anderem, ob eine rechtlich ausreichende Nachrangvereinbarung besteht.
Drohende Zahlungsunfähigkeit nach § 18 InsO
Drohende Zahlungsunfähigkeit liegt vor, wenn die Gesellschaft voraussichtlich nicht in der Lage sein wird, ihre bestehenden Zahlungspflichten bei Fälligkeit zu erfüllen. Das Gesetz sieht dafür in aller Regel einen Prognosezeitraum von 24 Monaten vor.
Die drohende Zahlungsunfähigkeit löst für sich genommen grundsätzlich noch keine Insolvenzantragspflicht nach § 15a InsO aus.
Sie kann jedoch:
- einen freiwilligen Insolvenzantrag ermöglichen
- frühzeitige außergerichtliche Sanierungsmaßnahmen veranlassen
- die Prüfung eines Restrukturierungsverfahrens nach dem StaRUG eröffnen
- eine Anpassung der Finanzierung erforderlich machen
- gesteigerte Überwachungs- und Dokumentationspflichten auslösen
Gerade in dieser Phase besteht häufig noch ein größerer Gestaltungsspielraum als nach Eintritt der Zahlungsunfähigkeit oder Überschuldung.
Insolvenzantragspflicht: Welche Fristen gelten?
Nach § 15a InsO müssen die Mitglieder des Vertretungsorgans bei Zahlungsunfähigkeit oder Überschuldung ohne schuldhaftes Zögern einen Insolvenzantrag stellen.
Spätestens gilt:
- drei Wochen nach Eintritt der Zahlungsunfähigkeit
- sechs Wochen nach Eintritt der Überschuldung
Diese Fristen dürfen nicht als automatische Sanierungs- oder Bedenkzeit verstanden werden.
„Ohne schuldhaftes Zögern“ bedeutet, dass der Geschäftsführer unverzüglich tätig werden muss. Die Höchstfristen können nur im Rahmen einer ernsthaften und rechtlich vertretbaren Prüfung beziehungsweise Sanierungsbemühung Bedeutung erlangen.
Steht bereits fest, dass die Insolvenzreife nicht nachhaltig beseitigt werden kann, darf nicht allein deshalb bis zum letzten Tag der Höchstfrist gewartet werden.
Für den Beginn der Frist ist grundsätzlich der tatsächliche Eintritt des Insolvenzgrundes maßgeblich. Die Frist beginnt nicht erst dann, wenn der Geschäftsführer einen Rechtsanwalt beauftragt, eine Bilanz erhält oder subjektiv zu der Einschätzung gelangt, dass ein Insolvenzantrag erforderlich sein könnte.
Gerade die nachträgliche Bestimmung des genauen Eintrittszeitpunkts ist in Haftungs- und Strafverfahren häufig ein zentraler Streitpunkt.
Wer muss den Insolvenzantrag stellen?
Bei einer GmbH oder UG trifft die Insolvenzantragspflicht grundsätzlich jedes Mitglied des Vertretungsorgans.
Sind mehrere Geschäftsführer bestellt, kann sich ein Geschäftsführer nicht allein mit dem Hinweis entlasten, der andere Geschäftsführer sei für Finanzen oder Buchhaltung zuständig gewesen.
Auch Abwickler beziehungsweise Liquidatoren können antragspflichtig sein.
Im Fall einer führungslosen GmbH kann unter den Voraussetzungen des § 15a Absatz 3 InsO außerdem eine Antragspflicht der Gesellschafter entstehen. Eine GmbH wird daher nicht dadurch von ihren insolvenzrechtlichen Pflichten befreit, dass kein Geschäftsführer mehr vorhanden ist.
Zahlungen nach Insolvenzreife: Was ist noch erlaubt?
§ 15b InsO enthält kein ausnahmsloses Verbot jeder Zahlung. Die Vorschrift verlangt jedoch eine sorgfältige Einzelfallprüfung.
Zahlungen im ordnungsgemäßen Geschäftsgang, insbesondere zur Aufrechterhaltung des Geschäftsbetriebs, können unter den gesetzlichen Voraussetzungen mit der Sorgfalt eines ordentlichen und gewissenhaften Geschäftsleiters vereinbar sein.
Innerhalb des für die rechtzeitige Antragstellung maßgeblichen Zeitraums gilt dies insbesondere nur, solange der Geschäftsführer mit der erforderlichen Sorgfalt:
- Maßnahmen zur nachhaltigen Beseitigung der Insolvenzreife betreibt oder
- einen ordnungsgemäßen Insolvenzantrag vorbereitet.
Nach Stellung des Insolvenzantrags können Zahlungen unter anderem dann privilegiert sein, wenn sie mit Zustimmung eines vorläufigen Insolvenzverwalters vorgenommen werden.
Ist die maßgebliche Höchstfrist abgelaufen und wurde kein Antrag gestellt, gelten weitere Zahlungen nach dem Gesetz in der Regel nicht mehr als mit der erforderlichen Sorgfalt vereinbar.
Keine allgemeingültige Liste zulässiger Zahlungen
Es wäre rechtlich nicht seriös, öffentlich eine pauschale Liste mit „immer erlaubten“ und „immer verbotenen“ Zahlungen zu veröffentlichen.
Insbesondere bei folgenden Zahlungen ist eine konkrete Prüfung erforderlich:
- Löhne und Gehälter
- Sozialversicherungsbeiträge
- Steuern
- Mieten und Pachten
- Energiekosten
- Lieferantenrechnungen
- Versicherungen
- Leasing- und Finanzierungsraten
- Rückzahlungen an Gesellschafter
- Zahlungen an verbundene Unternehmen
- Beraterhonorare
- Zahlungen zur Sicherung einer Betriebsfortführung
Eine Zahlung kann wirtschaftlich sinnvoll erscheinen und dennoch haftungsrechtlich problematisch sein. Umgekehrt kann eine Zahlung zur Erhaltung des Unternehmenswertes oder Vorbereitung des Verfahrens unter bestimmten Voraussetzungen vertretbar sein.
Entscheidend ist die dokumentierte rechtliche und wirtschaftliche Beurteilung im konkreten Zeitpunkt.
Mehrere Geschäftsführer: Schützt eine Ressortverteilung?
In Unternehmen mit mehreren Geschäftsführern werden Aufgaben häufig aufgeteilt. Ein Geschäftsführer verantwortet beispielsweise Vertrieb und Personal, ein anderer Finanzen und Controlling.
Eine solche Ressortverteilung kann grundsätzlich zulässig sein. Sie führt jedoch nicht dazu, dass der ressortfremde Geschäftsführer keinerlei Verantwortung mehr trägt.
Eine wirksame Aufgabenverteilung muss insbesondere:
- klar und eindeutig sein
- von allen Geschäftsführern getragen werden
- sämtliche Geschäftsführungsaufgaben vollständig erfassen
- fachlich und persönlich geeignete Verantwortliche vorsehen
- die Gesamtverantwortung für nicht delegierbare Pflichten wahren
Auch bei einer wirksamen Ressortverteilung verbleiben Kontroll- und Überwachungspflichten.
Erhält ein Geschäftsführer Hinweise auf Liquiditätsprobleme, ausbleibende Steuerzahlungen, offene Sozialversicherungsbeiträge oder unvollständige Finanzinformationen, darf er sich nicht ohne weitere Prüfung auf die Zuständigkeit des Mitgeschäftsführers berufen.
Aus Beweisgründen sollte eine Ressortverteilung schriftlich dokumentiert und tatsächlich gelebt werden. Eine schriftliche Geschäftsordnung allein genügt nicht, wenn die tatsächliche Organisation davon abweicht.
Geschäftsführerhaftung
Schützen Gesellschafterbeschlüsse vor der Haftung?
Gesellschafter können dem Geschäftsführer grundsätzlich Weisungen erteilen. Rechtswidrige Weisungen müssen jedoch nicht befolgt werden.
Ein Gesellschafterbeschluss wie:
- „Wir stellen noch keinen Insolvenzantrag.“
- „Wir warten zuerst auf den Käufer.“
- „Zahlen Sie zunächst das Gesellschafterdarlehen zurück.“
- „Die Krankenkassen werden erst nächsten Monat bezahlt.“
- „Die Finanzierung wird schon kommen.“
beseitigt gesetzliche Pflichten des Geschäftsführers nicht.
Die Insolvenzantragspflicht ist eine persönliche Organpflicht. Auch die Zahlungshaftung nach § 15b InsO kann nicht allein durch einen Gesellschafterbeschluss ausgeschlossen werden.
Ein Geschäftsführer sollte widersprüchliche oder rechtlich problematische Weisungen dokumentieren und unverzüglich prüfen lassen.
Geschäftsführerhaftung beim GmbH-Verkauf
Ein Verkauf der Geschäftsanteile kann Teil einer Sanierungs- oder Nachfolgelösung sein. Er beseitigt jedoch weder die Verbindlichkeiten der Gesellschaft noch bereits entstandene Haftungsrisiken des bisherigen Geschäftsführers.
Bei einem Anteilskauf bleibt die GmbH grundsätzlich dieselbe Schuldnerin. Es ändert sich lediglich die Gesellschafterstruktur.
Das gilt auch bei einem Verkauf für einen symbolischen Kaufpreis von einem Euro.
Der GmbH-Verkauf stoppt keine Antragsfrist
Laufende Verkaufsverhandlungen setzen eine bestehende Insolvenzantragspflicht nicht aus.
Solange der bisherige Geschäftsführer wirksam im Amt ist, muss er insbesondere:
- die wirtschaftliche Lage überwachen
- Insolvenzgründe prüfen
- kritische Zahlungen kontrollieren
- gesetzliche Fristen einhalten
- einen erforderlichen Insolvenzantrag stellen
Eine unverbindliche Kaufabsicht, eine Absichtserklärung oder ein noch nicht vollzogener Anteilskauf stellt grundsätzlich keine gesicherte Sanierung dar.
Bereits entstandene Haftungsrisiken bleiben bestehen
Durch einen Geschäftsführerwechsel oder eine Anteilsübertragung verschwinden bereits verwirklichte Pflichtverletzungen nicht.
Der bisherige Geschäftsführer kann weiterhin für Vorgänge aus seiner Amtszeit in Anspruch genommen werden. Der neu bestellte Geschäftsführer muss sich seinerseits unverzüglich einen belastbaren Überblick über die wirtschaftliche Lage verschaffen.
Besonders kritisch sind Konstruktionen, bei denen:
- die Geschäftsunterlagen nicht vollständig übergeben werden
- Vermögenswerte vor dem Verkauf übertragen werden
- ein wirtschaftlich ungeeigneter Erwerber eingesetzt wird
- die Gesellschaft führungslos zurückbleibt
- der bisherige Geschäftsführer faktisch weiterhandelt
- der Verkauf allein der Verlagerung von Verantwortlichkeit dienen soll
Ein GmbH-Verkauf kann eine rechtlich zulässige Lösung sein. Er ist aber kein Instrument, mit dem sich eine bereits entstandene Insolvenzverschleppung oder persönliche Haftung rückwirkend übertragen lässt.
Schützt die Niederlegung des Geschäftsführeramtes?
Auch die Niederlegung des Geschäftsführeramtes beseitigt bereits entstandene Risiken nicht rückwirkend.
Ob und zu welchem Zeitpunkt die Organstellung wirksam beendet wurde, ist gesondert zu prüfen. Die Handelsregistereintragung ist dabei wichtig, aber nicht in jeder Hinsicht allein entscheidend.
Bis zur wirksamen Beendigung des Amtes bestehen die gesetzlichen Geschäftsführerpflichten fort. Nach dem Ausscheiden können weiterhin Ansprüche wegen früherer Pflichtverletzungen geltend gemacht werden.
Eine Amtsniederlegung sollte insbesondere dann nicht isoliert betrachtet werden, wenn die Gesellschaft dadurch führungslos wird oder bereits konkrete Anzeichen einer Insolvenzreife bestehen.
Kann sich der Geschäftsführer auf den Steuerberater verlassen?
Die Beauftragung eines Steuerberaters, Unternehmensberaters, Rechtsanwalts oder Sanierungsberaters kann für eine sachgerechte Prüfung erforderlich sein. Sie überträgt die Organverantwortung jedoch nicht vollständig auf den Berater.
Ein Geschäftsführer muss insbesondere:
- den Berater vollständig und richtig informieren
- aktuelle Unterlagen zur Verfügung stellen
- konkrete Warnhinweise ernst nehmen
- Empfehlungen auf Plausibilität prüfen
- notwendige Maßnahmen rechtzeitig umsetzen
- offene Fragen nachverfolgen
- Entscheidungen dokumentieren
Eine fachkundige und nachvollziehbare Beratung kann für die Beurteilung des Verschuldens bedeutsam sein. Ein pauschaler Hinweis wie „Mein Steuerberater hat nichts gesagt“ genügt jedoch regelmäßig nicht, wenn deutliche Krisenanzeichen vorlagen.
Steuerberater sind zudem nicht automatisch mit einer insolvenzrechtlichen Prüfung beauftragt. Der konkrete Auftragsumfang ist entscheidend.
Was führt nicht automatisch zur persönlichen Haftung?
Nicht jede wirtschaftliche Krise und nicht jede Fehlentscheidung begründet eine Geschäftsführerhaftung.
Allein folgende Umstände reichen regelmäßig nicht aus:
- die Gesellschaft erwirtschaftet Verluste
- ein Geschäft erweist sich nachträglich als unrentabel
- ein Kunde fällt unerwartet aus
- eine Investition erreicht nicht das erwartete Ergebnis
- eine einzelne Rechnung wird verspätet bezahlt
- die GmbH muss Insolvenz anmelden
- der Geschäftsführer ist zugleich Gesellschafter
- das Stammkapital ist teilweise verbraucht
Haftungsrechtlich entscheidend ist regelmäßig, ob eine konkrete Pflichtverletzung vorliegt, diese schuldhaft begangen wurde, ein ersatzfähiger Schaden entstanden ist und zwischen Pflichtverletzung und Schaden ein rechtlicher Zusammenhang besteht.
Welche Folgen kann die Geschäftsführerhaftung haben?
Zivilrechtliche Ansprüche
Der Geschäftsführer kann zum Ersatz eines entstandenen Schadens oder zur Erstattung unzulässiger Zahlungen verpflichtet sein.
Je nach Anspruchsgrundlage kommen insbesondere Ansprüche in Betracht:
- der Gesellschaft
- des Insolvenzverwalters für die Gesellschaft
- einzelner Gläubiger
- des Finanzamtes
- der Sozialversicherungsträger
- eines Vertragspartners
Besteht ein persönlicher Anspruch, kann grundsätzlich auch in das Privatvermögen des Geschäftsführers vollstreckt werden.
Strafrechtliche Folgen
Eine vorsätzliche verspätete, unterlassene oder nicht richtige Insolvenzantragstellung kann nach § 15a InsO mit Freiheitsstrafe bis zu drei Jahren oder mit Geldstrafe geahndet werden. Bei fahrlässigem Handeln sieht das Gesetz eine Freiheitsstrafe bis zu einem Jahr oder Geldstrafe vor.
Das Vorenthalten von Arbeitnehmerbeiträgen zur Sozialversicherung kann nach § 266a StGB ebenfalls strafbar sein. Hinzukommen können je nach Sachverhalt Insolvenzstraftaten, Betrugs-, Untreue- oder Steuerdelikte.
Nicht jede Unternehmensinsolvenz führt zu einem Strafverfahren oder einer Verurteilung. Auffälligkeiten wie fehlende Buchhaltung, erhebliche Sozialversicherungsrückstände oder verspätete Antragstellung können jedoch Anlass für Ermittlungen geben.
Ausschluss von einer späteren Geschäftsführerbestellung
Bestimmte rechtskräftige strafrechtliche Verurteilungen können nach § 6 Absatz 2 GmbHG dazu führen, dass eine Person für einen gesetzlich festgelegten Zeitraum nicht zum Geschäftsführer bestellt werden darf.
Der Ausschluss gilt nicht bei jeder Verurteilung. Entscheidend sind insbesondere die Art der Straftat, das Strafmaß und die gesetzlichen Voraussetzungen.
Wirtschaftliche und berufliche Auswirkungen
Neben zivil- und strafrechtlichen Folgen können entstehen:
- erhebliche Verfahrens- und Verteidigungskosten
- Probleme mit Banken und Versicherern
- Inanspruchnahme aus Bürgschaften
- Verlust der Geschäftsführungsposition
- Schwierigkeiten bei zukünftigen Organbestellungen
- Reputationsschäden
- persönliche Liquiditätsprobleme
Hilft eine D&O-Versicherung?
Eine D&O-Versicherung kann je nach Versicherungsvertrag bestimmte Vermögensschadenhaftpflichtansprüche und Verteidigungskosten erfassen.
Ob Versicherungsschutz besteht, hängt jedoch unter anderem ab von:
- dem konkreten Versicherungsvertrag
- dem versicherten Personenkreis
- dem Zeitpunkt der Pflichtverletzung
- dem Zeitpunkt der Anspruchserhebung
- vereinbarten Ausschlüssen
- Anzeige- und Mitwirkungspflichten
- dem Vorwurf vorsätzlichen Handelns
- besonderen Regelungen zu Ansprüchen nach § 15b InsO
Eine D&O-Versicherung beseitigt die gesetzlichen Geschäftsführerpflichten nicht. Eine mögliche Deckung sollte frühzeitig und anhand der Versicherungsbedingungen geprüft werden.
Warnsignale, bei denen Geschäftsführer sofort prüfen sollten
Eine kurzfristige insolvenzrechtliche Prüfung ist insbesondere angezeigt, wenn:
- Löhne oder Gehälter nicht vollständig gezahlt werden können
- Sozialversicherungsbeiträge offen sind
- Lohnsteuer oder Umsatzsteuer nicht abgeführt werden kann
- Lastschriften mangels Deckung zurückgegeben werden
- Lieferanten nur noch gegen Vorkasse liefern
- Kreditlinien vollständig ausgeschöpft sind
- Banken Kreditlinien kündigen oder reduzieren
- Konten gepfändet wurden
- Gerichtsvollzieher oder Vollstreckungsbehörden tätig werden
- Zahlungsziele dauerhaft überschritten werden
- Verbindlichkeiten nur noch nach Lautstärke des Gläubigers bezahlt werden
- Ratenzahlungsvereinbarungen wiederholt nicht eingehalten werden
- die Fortführung von unverbindlichen Finanzierungszusagen abhängt
- erhebliche Gesellschafterdarlehen zur Rückzahlung anstehen
- der Steuerberater vor einer möglichen Insolvenzreife warnt
- ein Käufer oder Investor nur unverbindliches Interesse erklärt hat
- die Buchhaltung nicht aktuell oder nicht vollständig ist
- keine belastbare Liquiditätsplanung vorliegt
Keines dieser Warnsignale beweist für sich allein bereits die Insolvenzreife. Mehrere gleichzeitig auftretende Anzeichen können jedoch einen erheblichen und unverzüglichen Prüfungsbedarf begründen.
Sofortmaßnahmen bei einer möglichen Insolvenzreife
Geschäftsführer sollten in einer akuten Krise strukturiert vorgehen.
1. Tatsächliche Liquidität feststellen
Zu erfassen sind insbesondere:
- aktuelle Bankguthaben
- Kassenbestände
- freie Kreditlinien
- unmittelbar verfügbare Finanzierungsmittel
- erwartete Zahlungseingänge
- bestehende Verfügungsbeschränkungen
- Pfändungen und Kontosperren
Nur hinreichend sichere und rechtzeitig verfügbare Mittel dürfen berücksichtigt werden.
2. Fällige Verbindlichkeiten vollständig erfassen
Erforderlich ist eine nach Fälligkeit geordnete Übersicht aller Verpflichtungen, darunter:
- Löhne und Gehälter
- Sozialversicherungsbeiträge
- Steuern
- Mieten
- Lieferanten
- Darlehen
- Leasingraten
- Versicherungen
- Energiekosten
- titulierte Forderungen
- Ratenzahlungsvereinbarungen
- Gesellschafterforderungen
3. Zahlungsvorgänge zentral kontrollieren
Zahlungen sollten nicht unkoordiniert durch verschiedene Mitarbeiter oder Abteilungen ausgelöst werden.
Das bedeutet nicht, dass sämtliche Zahlungen ohne Prüfung gestoppt werden sollten. Vielmehr muss geklärt werden, wer Zahlungen freigibt, auf welcher Grundlage dies geschieht und wie die Entscheidung dokumentiert wird.
4. Insolvenzgründe fachlich prüfen
Die Prüfung sollte insbesondere umfassen:
- einen insolvenzrechtlichen Liquiditätsstatus
- die Abgrenzung zwischen Zahlungsstockung und Zahlungsunfähigkeit
- eine mögliche Zahlungseinstellung
- die Überschuldungsprüfung
- die Fortführungsprognose
- den möglichen Eintrittszeitpunkt eines Insolvenzgrundes
5. Fristen dokumentieren
Sobald konkrete Krisenanzeichen vorliegen, sollte dokumentiert werden:
- wann welche Informationen bekannt wurden
- welche Unterlagen geprüft wurden
- wer an der Prüfung beteiligt war
- welche Maßnahmen eingeleitet wurden
- auf welcher Grundlage Entscheidungen getroffen wurden
- ob und wann ein Insolvenzgrund festgestellt wurde
6. Finanzierungszusagen realistisch bewerten
Nur mündlich angekündigte Darlehen, unverbindliche Investorenabsichten oder noch nicht erfüllte Auszahlungsvoraussetzungen sollten nicht wie bereits vorhandene Liquidität behandelt werden.
Zu prüfen sind insbesondere:
- rechtliche Verbindlichkeit
- Auszahlungsbedingungen
- Sicherheiten
- Kündigungsrechte
- Fälligkeit
- tatsächliche Zahlungsfähigkeit des Kapitalgebers
- rechtzeitige Verfügbarkeit
7. Kritische Zahlungen einzeln prüfen
Zahlungen an Gesellschafter, nahestehende Personen, verbundene Unternehmen, einzelne besonders drängende Gläubiger oder zur Ablösung persönlicher Sicherheiten sind besonders sorgfältig zu prüfen.
8. Geschäftsunterlagen sichern
Buchhaltung, E-Mails, Kontoauszüge, Verträge, Lohnunterlagen und Entscheidungsvorlagen müssen vollständig aufbewahrt werden.
Unterlagen dürfen weder nachträglich verändert noch vernichtet werden.
9. Gesellschaftsorgane informieren
Soweit erforderlich, müssen Gesellschafter, Aufsichtsorgane oder andere zuständige Organe informiert und einbezogen werden.
10. Rechtliche Entscheidung treffen
Nach der Prüfung muss eine klare Entscheidung getroffen werden:
- Ist die Gesellschaft noch nicht insolvenzreif?
- Kann die Insolvenzreife rechtzeitig und nachhaltig beseitigt werden?
- Ist ein Insolvenzantrag vorzubereiten?
- Kommt eine Eigenverwaltung in Betracht?
- Bestehen realistische außergerichtliche Sanierungsoptionen?
- Kann ein StaRUG-Verfahren geprüft werden?
- Ist ein Unternehmensverkauf noch rechtlich und wirtschaftlich umsetzbar?
Welche Unterlagen benötigt der Anwalt für Insolvenzrecht?
Für eine belastbare Erstprüfung werden regelmäßig folgende Unterlagen benötigt:
- aktuelle Kontoauszüge sämtlicher Geschäftskonten
- Übersicht über freie und ausgeschöpfte Kreditlinien
- aktuelle betriebswirtschaftliche Auswertung
- aktuelle Summen- und Saldenliste
- letzte Jahresabschlüsse
- offene-Posten-Listen für Debitoren und Kreditoren
- nach Fälligkeit geordnete Verbindlichkeiten
- Forderungsliste mit Einschätzung der Einbringlichkeit
- Lohn- und Gehaltsübersichten
- Beitragsnachweise der Sozialversicherung
- Steuerkonten und aktuelle Steuerverbindlichkeiten
- Darlehens- und Leasingverträge
- Gesellschafterdarlehen und Nachrangvereinbarungen
- Mahnungen, Titel und Pfändungen
- Finanzierungsangebote und Investorenkorrespondenz
- wesentliche Kunden- und Lieferantenverträge
- anhängige Gerichtsverfahren
- Bürgschaften und persönliche Sicherheiten
- aktuelle Liquiditäts- und Unternehmensplanung
- Übersicht über Zahlungen an Gesellschafter und verbundene Unternehmen
- Liste der seit dem möglichen Eintritt der Insolvenzreife geleisteten Zahlungen
Fehlen einzelne Unterlagen, darf die Prüfung nicht einfach aufgeschoben werden. Es ist dann zu klären, welche Informationen kurzfristig beschafft und welche vorläufigen Schlussfolgerungen bereits gezogen werden können.
Gibt es Alternativen zum Insolvenzverfahren?
Ob eine Alternative besteht, hängt entscheidend davon ab, ob bereits Zahlungsunfähigkeit oder Überschuldung eingetreten ist.
Außergerichtliche Sanierung
Vor Eintritt der Insolvenzreife können beispielsweise geprüft werden:
- operative Restrukturierungsmaßnahmen
- Kostensenkungen
- Veräußerung nicht betriebsnotwendiger Vermögenswerte
- neues Eigenkapital
- Gesellschafterbeiträge
- Rangrücktritte
- Stundungs- und Stillhaltevereinbarungen
- Forderungsverzichte
- Finanzierungsvereinbarungen
- Unternehmens- oder Beteiligungsverkäufe
- außergerichtliche Vergleiche
Voraussetzung ist stets, dass die Maßnahmen rechtlich zulässig, wirtschaftlich belastbar und rechtzeitig umsetzbar sind.
Restrukturierung nach dem StaRUG
Das StaRUG kann insbesondere bei drohender Zahlungsunfähigkeit einen Rahmen bieten, um bestimmte Verbindlichkeiten gegen den Widerstand einzelner Gläubiger zu gestalten.
Es ist jedoch kein allgemeines Instrument, mit dem eine bereits eingetretene Insolvenzreife ignoriert werden darf.
Wird während einer bereits rechtshängigen Restrukturierungssache Zahlungsunfähigkeit oder Überschuldung festgestellt, gelten die besonderen Anzeige- und Verfahrensvorschriften des § 42 StaRUG. Während der Rechtshängigkeit ruht die gewöhnliche Insolvenzantragspflicht unter den gesetzlichen Voraussetzungen; stattdessen muss der Eintritt der Insolvenzreife ohne schuldhaftes Zögern dem Restrukturierungsgericht angezeigt werden.
Das Gericht kann die Restrukturierungssache bei Insolvenzreife aufheben. Das Gesetz enthält hierfür besondere Voraussetzungen und Ausnahmen. Sobald die Rechtshängigkeit endet, können die allgemeinen Antragspflichten wieder aufleben.
Diese Sonderregelung darf nicht mit einer allgemeinen Befreiung von insolvenzrechtlichen Pflichten verwechselt werden.
Sanierung im Insolvenzverfahren
Auch wenn bereits eine Insolvenzantragspflicht besteht, muss die Fortführung des Unternehmens nicht ausgeschlossen sein.
Je nach Ausgangslage können unter anderem geprüft werden:
- vorläufige Eigenverwaltung
- Eigenverwaltung
- Insolvenzplan
- übertragende Sanierung
- Verkauf des Geschäftsbetriebs
- Fortführung einzelner Betriebsteile
- Investorenlösung innerhalb des Verfahrens
Ein rechtzeitig vorbereitetes Insolvenzverfahren kann größere Sanierungsmöglichkeiten bieten als ein verspäteter Antrag nach vollständigem Verbrauch der Liquidität.
Praxisbeispiele zur Geschäftsführerhaftung
Die folgenden Beispiele sind vereinfacht und ersetzen keine Einzelfallprüfung.
Beispiel 1: Ein Großkunde zahlt verspätet
Ein wichtiger Kunde bezahlt eine hohe Rechnung nicht zum vereinbarten Termin. Die GmbH kann deshalb mehrere Lieferantenrechnungen erst zwei Wochen später bezahlen.
Eine verspätete Kundenzahlung führt nicht automatisch zur Zahlungsunfähigkeit. Zu prüfen ist jedoch, welche Verbindlichkeiten fällig sind, welche Mittel zur Verfügung stehen und ob die Unterdeckung nur vorübergehend ist.
Beispiel 2: Löhne werden gezahlt, Sozialversicherungsbeiträge bleiben offen
Die Geschäftsführung zahlt die Nettolöhne vollständig aus, kann die Arbeitnehmeranteile zur Sozialversicherung aber nicht abführen.
Hier besteht ein erheblicher strafrechtlicher Prüfungsbedarf nach § 266a StGB. Gleichzeitig muss unverzüglich geklärt werden, ob bereits Zahlungsunfähigkeit vorliegt und welche weiteren Zahlungen insolvenzrechtlich zulässig sind.
Beispiel 3: Ein Investor hat mündlich eine Finanzierung zugesagt
Ein Investor erklärt, in den nächsten Wochen neues Kapital zur Verfügung zu stellen. Verträge sind noch nicht unterzeichnet und die Auszahlung hängt von weiteren Prüfungen ab.
Eine solche Erklärung darf nicht ohne Weiteres als verfügbare Liquidität angesetzt werden. Die Insolvenzantragspflicht wird durch unverbindliche Finanzierungsverhandlungen nicht ausgesetzt.
Beispiel 4: Die GmbH soll kurzfristig verkauft werden
Ein Käufer ist bereit, sämtliche Geschäftsanteile für einen Euro zu übernehmen. Der Vertrag soll in zehn Tagen beurkundet werden.
Der geplante Verkauf setzt eine laufende Insolvenzantragsfrist nicht außer Kraft. Bis zum wirksamen Geschäftsführerwechsel bleibt der bisherige Geschäftsführer für seine gesetzlichen Pflichten verantwortlich. Bereits entstandene Haftungsrisiken werden durch den Verkauf nicht rückwirkend beseitigt.
Beispiel 5: Der kaufmännische Geschäftsführer gibt keine Zahlen heraus
Zwei Geschäftsführer haben die Aufgaben intern verteilt. Einer ist für Vertrieb zuständig, der andere für Finanzen. Der Vertriebs-Geschäftsführer erhält trotz wiederholter Nachfrage keine aktuellen Kontostände oder Verbindlichkeitenlisten.
In dieser Situation darf er sich nicht dauerhaft auf die Ressortverteilung verlassen. Die fehlende Transparenz ist selbst ein Warnsignal und kann weitergehende Prüfungs- und Eingriffspflichten auslösen.
Beispiel 6: Während des StaRUG-Verfahrens tritt Insolvenzreife ein
Eine Gesellschaft hat ein Restrukturierungsvorhaben beim zuständigen Gericht angezeigt. Während der laufenden Verhandlungen tritt Zahlungsunfähigkeit ein.
Hier gelten die besonderen Vorgaben des § 42 StaRUG. Der Eintritt der Zahlungsunfähigkeit muss ohne schuldhaftes Zögern dem Restrukturierungsgericht angezeigt werden. Ob die Restrukturierungssache fortgeführt werden kann oder aufgehoben wird, richtet sich nach den gesetzlichen Voraussetzungen und der Entscheidung des Gerichts.
Häufige Fehler von Geschäftsführern in der Krise
Besonders risikoreich sind:
- das Warten auf eine nicht verbindlich zugesagte Finanzierung
- das ungeprüfte Ausschöpfen der Drei- oder Sechswochenfrist
- die Annahme, nur der Steuerberater müsse die Insolvenzreife erkennen
- eine nicht aktuelle Buchhaltung
- die Zahlung besonders drängender Gläubiger ohne Gesamtkonzept
- die Rückzahlung von Gesellschafterdarlehen
- Zahlungen zur Befreiung von persönlichen Bürgschaften
- das Verschweigen von Rückständen gegenüber Mitgeschäftsführern oder Beratern
- die Fortführung des Betriebs ohne belastbare Liquiditätsplanung
- die Annahme, ein GmbH-Verkauf übertrage die bisherige Verantwortung
- die Niederlegung des Geschäftsführeramtes ohne geordnete Übergabe
- das Vertrauen auf mündliche Investoren- oder Bankzusagen
- eine rückwirkend erstellte oder nicht nachvollziehbare Dokumentation
- die Vermischung von Gesellschafts- und Privatvermögen
- das Ignorieren offener Sozialversicherungsbeiträge
FAQ zur Geschäftsführerhaftung bei Insolvenz
Haftet ein GmbH-Geschäftsführer automatisch bei Insolvenz?
Nein. Die Insolvenz der GmbH führt nicht automatisch zu einer persönlichen Haftung. Erforderlich ist regelmäßig eine eigene Pflichtverletzung, vertragliche Verpflichtung oder besondere gesetzliche Anspruchsgrundlage.
Kann das Privatvermögen des Geschäftsführers betroffen sein?
Ja. Besteht ein persönlicher Anspruch gegen den Geschäftsführer, kann grundsätzlich auch auf sein Privatvermögen zugegriffen werden. Die Haftungsbeschränkung der GmbH schützt nicht vor Ansprüchen aus eigenen Pflichtverletzungen oder persönlichen Bürgschaften.
Wann besteht Insolvenzantragspflicht?
Die Antragspflicht entsteht grundsätzlich bei Zahlungsunfähigkeit oder Überschuldung der Gesellschaft.
Wie lang ist die Frist für den Insolvenzantrag?
Der Antrag ist ohne schuldhaftes Zögern zu stellen. Spätestens gilt eine Frist von drei Wochen nach Eintritt der Zahlungsunfähigkeit beziehungsweise sechs Wochen nach Eintritt der Überschuldung.
Darf die Dreiwochenfrist immer vollständig genutzt werden?
Nein. Die drei Wochen sind eine Höchstfrist. Besteht keine realistische Möglichkeit, die Zahlungsunfähigkeit nachhaltig zu beseitigen, kann eine frühere Antragstellung erforderlich sein.
Ist drohende Zahlungsunfähigkeit bereits ein Pflichtgrund?
Drohende Zahlungsunfähigkeit löst für sich genommen grundsätzlich keine Antragspflicht nach § 15a InsO aus. Sie kann jedoch einen freiwilligen Insolvenzantrag und präventive Restrukturierungsmaßnahmen ermöglichen.
Ist negatives Eigenkapital automatisch Überschuldung?
Nein. Ein bilanziell nicht gedeckter Fehlbetrag ist nicht automatisch mit insolvenzrechtlicher Überschuldung gleichzusetzen. Entscheidend sind die Voraussetzungen des § 19 InsO und insbesondere die Fortführungsprognose.
Schließt eine positive Bilanz die Zahlungsunfähigkeit aus?
Nein. Auch eine bilanziell vermögende Gesellschaft kann zahlungsunfähig sein, wenn sie ihre fälligen Zahlungspflichten nicht erfüllen kann.
Sind nach Eintritt der Insolvenzreife alle Zahlungen verboten?
Nein. § 15b InsO lässt Zahlungen zu, die mit der Sorgfalt eines ordentlichen und gewissenhaften Geschäftsleiters vereinbar sind. Die Voraussetzungen müssen für jede Zahlung konkret geprüft werden.
Dürfen Löhne in der Krise noch gezahlt werden?
Das lässt sich nicht pauschal beantworten. Zu prüfen sind der Insolvenzgrund, der Zeitpunkt, die Betriebsfortführung, die Insolvenzantragstellung und die sozialversicherungsrechtlichen Folgen.
Müssen Sozialversicherungsbeiträge immer vor allen anderen Gläubigern bezahlt werden?
Eine allgemeingültige Zahlungsreihenfolge wäre rechtlich unseriös. Sozialversicherungsbeiträge sind strafrechtlich besonders sensibel. Gleichzeitig müssen die insolvenzrechtlichen Zahlungsvorschriften beachtet werden.
Haftet der Geschäftsführer für Steuerschulden?
Eine persönliche Haftung kann nach §§ 34 und 69 AO entstehen, wenn steuerliche Pflichten vorsätzlich oder grob fahrlässig verletzt werden und dadurch Steueransprüche nicht oder nicht rechtzeitig festgesetzt oder erfüllt werden.
Schützt eine Ressortverteilung unter mehreren Geschäftsführern?
Nicht vollständig. Eine wirksame Ressortverteilung kann Zuständigkeiten und Pflichten verändern. Jeder Geschäftsführer behält jedoch Kontroll-, Informations- und Überwachungspflichten.
Kann ein Gesellschafter den Geschäftsführer anweisen, keinen Insolvenzantrag zu stellen?
Eine solche Weisung beseitigt die persönliche gesetzliche Antragspflicht nicht. Rechtswidrige Weisungen dürfen nicht einfach umgesetzt werden.
Beseitigt ein GmbH-Verkauf die Geschäftsführerhaftung?
Nein. Der Verkauf von Geschäftsanteilen beseitigt bereits entstandene Haftungsrisiken nicht. Er setzt auch eine laufende Insolvenzantragsfrist nicht aus.
Hilft die Niederlegung des Geschäftsführeramtes?
Die Niederlegung beseitigt bereits entstandene Risiken nicht rückwirkend. Bis zur wirksamen Beendigung der Organstellung müssen die gesetzlichen Pflichten erfüllt werden.
Haftet ein ehemaliger Geschäftsführer noch Jahre später?
Das ist möglich. Ansprüche können erst nach Eröffnung des Insolvenzverfahrens geprüft und geltend gemacht werden. Welche Verjährungsfrist gilt und wann sie beginnt, hängt von der jeweiligen Anspruchsgrundlage ab.
Schützt die Beauftragung eines Rechtsanwalts oder Steuerberaters?
Die Beauftragung kann für eine sachgerechte Prüfung wesentlich sein, beseitigt aber nicht automatisch die Verantwortung des Geschäftsführers. Entscheidend sind vollständige Informationen, ein klarer Auftrag und die rechtzeitige Umsetzung der Empfehlungen.
Kann eine D&O-Versicherung die Haftung übernehmen?
Das hängt vom Versicherungsvertrag und dem konkreten Vorwurf ab. Deckung, Ausschlüsse und Anzeigefristen müssen gesondert geprüft werden.
Kann die GmbH trotz Insolvenzantrag fortgeführt werden?
Ja. Ein Insolvenzantrag bedeutet nicht automatisch die sofortige Stilllegung. Abhängig von der wirtschaftlichen Ausgangslage kommen eine Fortführung, Eigenverwaltung, ein Insolvenzplan oder eine übertragende Sanierung in Betracht.
Wann sollte ein Anwalt für Insolvenzrecht eingeschaltet werden?
Eine Prüfung sollte nicht erst erfolgen, wenn die Höchstfrist bereits abgelaufen ist. Anlass besteht insbesondere bei offenen Löhnen, Sozialversicherungs- oder Steuerverbindlichkeiten, ausgeschöpften Kreditlinien, Pfändungen, wiederholten Zahlungsrückständen oder einer unsicheren Fortführungsfinanzierung.
Geschäftsführerhaftung vermeiden: Früh prüfen statt spät rechtfertigen
Nicht jede Unternehmenskrise, nicht jede Fehlentscheidung und nicht jede Insolvenz führt zur persönlichen Haftung eines Geschäftsführers.
Das größte Risiko entsteht häufig nicht durch das wirtschaftliche Scheitern selbst, sondern durch:
- fehlende Überwachung
- verspätete Prüfung
- unzureichende Dokumentation
- unzulässige Zahlungen
- eine verspätete Antragstellung
- falsche Annahmen über Finanzierungen
- das Vertrauen auf ungeeignete Sanierungsmaßnahmen
Geschäftsführer müssen eine Krise nicht allein bewältigen. Sie bleiben jedoch dafür verantwortlich, dass die wirtschaftliche Lage rechtzeitig erkannt, auf einer belastbaren Tatsachengrundlage geprüft und eine gesetzlich zulässige Entscheidung getroffen wird.
Je früher die Prüfung erfolgt, desto eher können noch außergerichtliche Sanierungsmaßnahmen, ein StaRUG-Verfahren, ein strukturierter Unternehmensverkauf oder eine geordnete Vorbereitung eines Insolvenzverfahrens in Betracht kommen.
Anwaltliche Prüfung bei drohender Geschäftsführerhaftung
Bestehen Anhaltspunkte für Zahlungsunfähigkeit, Überschuldung oder persönliche Haftungsrisiken, sollte die Situation anhand aktueller Unterlagen geprüft werden.
Eine anwaltliche Prüfung kann insbesondere umfassen:
- die Prüfung der Insolvenzantragspflicht
- die rechtliche Einordnung des möglichen Eintrittszeitpunkts
- die Beurteilung kritischer Zahlungsvorgänge
- die Prüfung offener Steuern und Sozialversicherungsbeiträge
- die Bewertung möglicher Sanierungsmaßnahmen
- die Prüfung eines StaRUG-Verfahrens
- die Vorbereitung eines Insolvenzantrags
- die Prüfung von Eigenverwaltung und Insolvenzplan
- die rechtliche Begleitung eines Unternehmensverkaufs
- die Analyse bereits entstandener persönlicher Haftungsrisiken
Eine anwaltliche Prüfung kann kein bestimmtes Ergebnis garantieren. Sie schafft jedoch eine belastbare Grundlage für die weiteren Entscheidungen der Geschäftsführung.
Rechtlicher Hinweis
Stand dieses Beitrags: 20. August 2026.
Dieser Beitrag dient ausschließlich der allgemeinen Information über die Geschäftsführerhaftung, Insolvenzantragspflichten und mögliche Sanierungsoptionen. Er stellt keine Rechtsberatung für einen konkreten Einzelfall dar und begründet kein Mandatsverhältnis.
Ob Zahlungsunfähigkeit, Überschuldung, eine Insolvenzantragspflicht, eine zulässige Zahlung oder eine persönliche Haftung vorliegt, hängt von den tatsächlichen und rechtlichen Umständen des jeweiligen Einzelfalls ab.
Bei konkreten Krisenanzeichen sollte die individuelle rechtliche Prüfung nicht aufgeschoben werden.
Rechtsgrundlagen und Quellen
- § 43 GmbHG – Sorgfalt und Haftung der Geschäftsführer sowie Grenzen der Entlastung durch Gesellschafterbeschlüsse.
- § 15a InsO – Antragspflicht, Höchstfristen und Strafvorschriften bei verspäteter oder unterlassener Antragstellung.
- § 15b InsO – Zahlungen nach Eintritt der Zahlungsunfähigkeit oder Überschuldung, Erstattungsansprüche und steuerrechtliche Sonderregelung.
- §§ 17 bis 19 InsO – Zahlungsunfähigkeit, drohende Zahlungsunfähigkeit und Überschuldung einschließlich der Prognosezeiträume von 24 beziehungsweise zwölf Monaten.
- § 1 StaRUG – fortlaufende Krisenfrüherkennung und Einleitung geeigneter Gegenmaßnahmen.
- §§ 31, 33 und 42 StaRUG – Anzeige eines Restrukturierungsvorhabens, Aufhebung der Restrukturierungssache und besondere Pflichten bei Eintritt der Insolvenzreife.
- §§ 34 und 69 AO – steuerliche Pflichten gesetzlicher Vertreter und persönliche Haftung bei vorsätzlicher oder grob fahrlässiger Pflichtverletzung.
- § 266a StGB – Vorenthalten und Veruntreuen von Arbeitsentgelt beziehungsweise Sozialversicherungsbeiträgen.
- § 6 GmbHG – persönliche Voraussetzungen für Geschäftsführer und mögliche Ausschlusswirkung bestimmter strafrechtlicher Verurteilungen.
Hinweis
Die vorstehenden Informationen dienen der allgemeinen Orientierung und stellen keine Rechtsberatung im Einzelfall dar. Jede unternehmerische Situation ist individuell zu bewerten und bedarf einer gesonderten rechtlichen Prüfung.